

Как владельцу понять, где бизнес теряет прибыль
Пошаговый разбор финансовой модели бизнеса: как связать выручку с переменными и постоянными расходами, найти точки утечки, отличить слабые продажи от низкой операционной эффективности и заранее увидеть кассовый разрыв.
Как владельцу понять, где бизнес теряет прибыль: разбор экономики по ключевым процессам
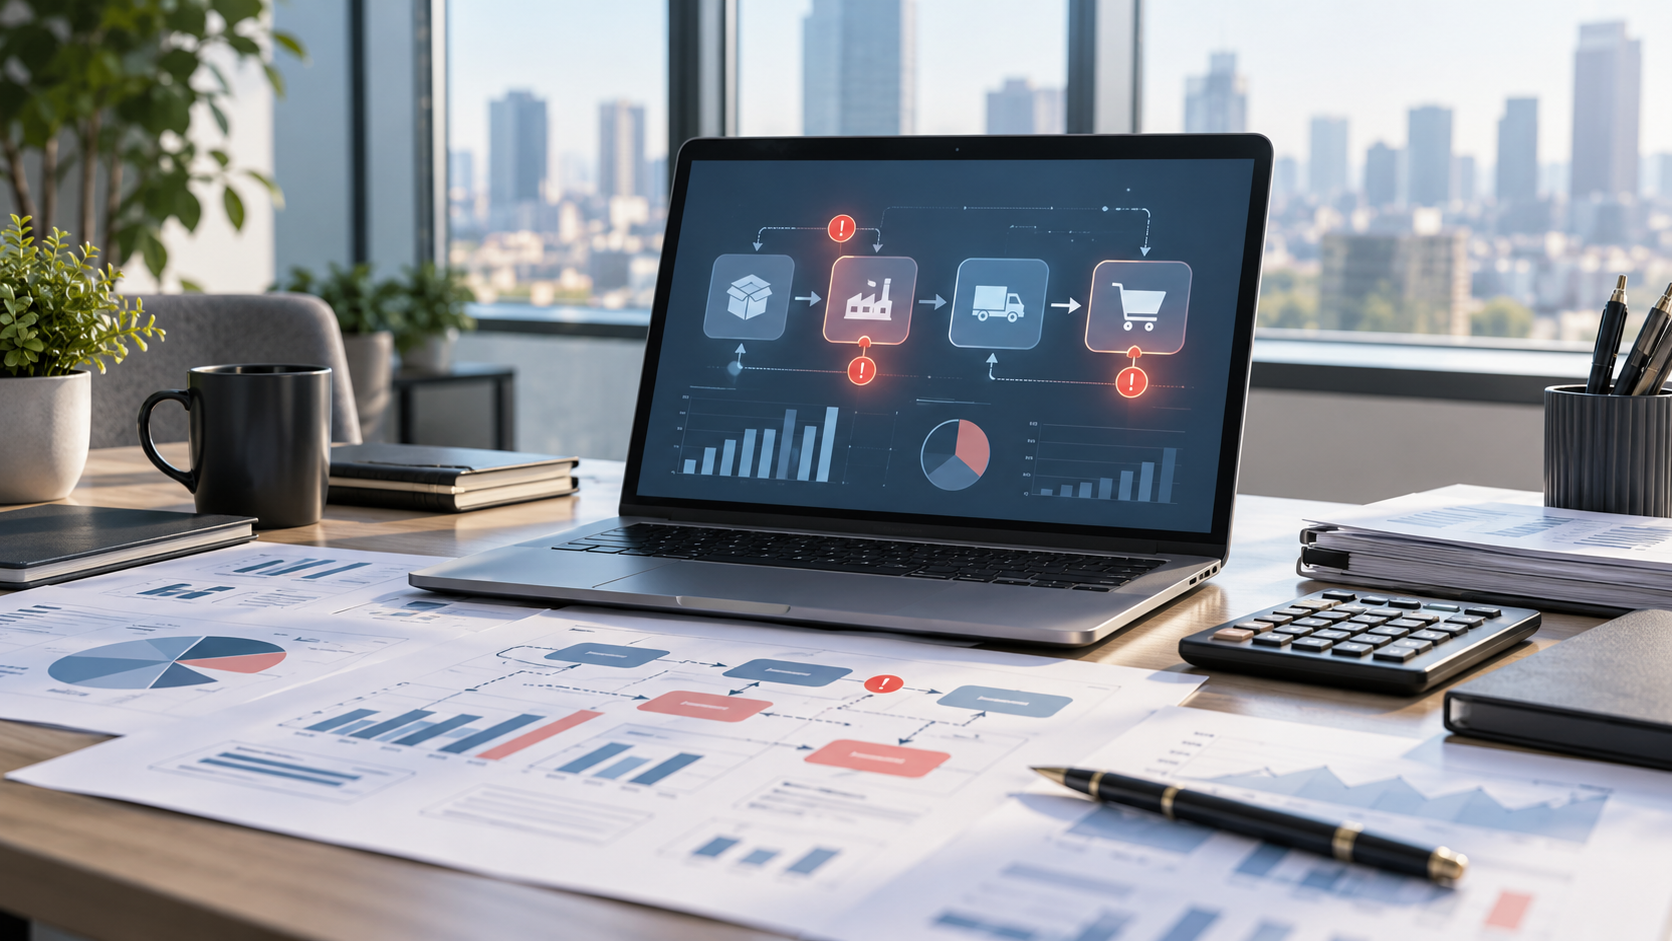
Начните с карты движения денег
Первая задача владельца — не просто посмотреть на итоговую прибыль, а восстановить путь денег через основные процессы бизнеса. Разложите выручку по продуктам, клиентским сегментам или каналам продаж, а затем сопоставьте каждое направление с затратами, которые возникают именно из-за него.
Минимальная таблица может выглядеть так:
Валовая прибыль — это выручка за вычетом переменных затрат. Маржинальность показывает, какая доля выручки остаётся после таких затрат:
Маржинальность = (выручка − переменные затраты) / выручка × 100%
Эти показатели помогают увидеть, какие продажи действительно создают вклад в покрытие постоянных расходов, а какие лишь увеличивают оборот и нагрузку на команду.
Отделите проблему продаж от проблемы эффективности
Падение прибыли не всегда означает, что нужно срочно увеличивать продажи. Сначала определите, на каком участке возникло отклонение.
Если проблема в продажах
Проверьте:
количество заказов и его динамику;
средний чек;
конверсию по этапам воронки;
долю повторных покупок;
выручку по продуктам, клиентам и каналам;
сроки от первого контакта до оплаты.
Если заказов становится меньше, средний чек снижается или клиенты реже возвращаются, причина может быть в спросе, предложении, цене, качестве продаж или удержании клиентов. В этом случае сокращение операционных расходов само по себе не устранит источник проблемы.
Если проблема в операционной эффективности
Даже при стабильной выручке прибыль может снижаться из-за роста себестоимости и неэффективной загрузки ресурсов. Проверьте:
себестоимость единицы продукта или заказа;
долю списаний, переделок и возвратов;
загрузку команды и оборудования;
расходы на доставку, закупки и подрядчиков;
время выполнения заказа;
соответствие численности команды фактическому объёму работы.
Здесь важно смотреть не только на общую сумму расходов, но и на расходы на единицу результата. Рост затрат может быть незаметен в общей отчётности, если одновременно растёт выручка.
Разделите расходы на переменные и постоянные
Переменные расходы меняются вместе с объёмом продаж: закупочная стоимость товара, комиссия с операции, упаковка, доставка конкретного заказа, сдельная оплата. Постоянные расходы в краткосрочном периоде не зависят напрямую от количества продаж: аренда, фиксированная часть зарплат, базовые сервисы и административные затраты.
Граница между категориями зависит от модели бизнеса, поэтому её нужно определить для конкретной компании. Например, оплата сотрудника может быть постоянной, если это фиксированный оклад, и частично переменной — если значительная часть дохода зависит от выполненных заказов.
Такое разделение нужно для расчёта точки безубыточности. В упрощённом виде минимальная выручка для покрытия постоянных расходов определяется так:
Точка безубыточности = постоянные расходы / доля маржинального дохода
Если постоянные расходы составляют 1 млн рублей, а доля маржинального дохода — 40%, для покрытия расходов потребуется около 2,5 млн рублей выручки. Это не прогноз продаж и не гарантия прибыли, а ориентир: при таком уровне компания покрывает расходы, но ещё не формирует запас прибыли.
Найдите точки утечки
После расчёта экономики по направлениям пройдите по процессу от привлечения клиента до получения оплаты. На каждом этапе задайте три вопроса:
Какие деньги или ресурсы здесь расходуются?
Какой результат должен появиться на выходе?
Как понять, что отклонение стало системным?
Типовые точки утечки:
скидки, которые не компенсируются дополнительным объёмом продаж;
продукты с низкой маржинальностью, требующие много ручной работы;
возвраты, переделки и ошибки в заказах;
простои сотрудников или оборудования;
закупки с избыточным запасом;
комиссии и расходы на каналы, которые не дают достаточного вклада;
просроченная дебиторская задолженность;
незапланированные платежи, которые не попадают в регулярный бюджет.
Не каждую утечку нужно устранять одинаковым способом. Низкомаржинальный продукт может быть полезен как входной воронке, а высокий запас — оправдан сезонностью. Решение следует принимать после проверки его влияния на общую экономику и денежный поток.
Почему прибыль не гарантирует наличие денег
Прибыль и деньги на счёте отражают разные стороны деятельности. Выручка может быть признана в момент отгрузки или оказания услуги, а клиент оплатит позже. В то же время компания уже должна оплатить закупку, зарплату, аренду, налоги или услуги подрядчиков.
Для контроля кассовых разрывов составьте календарь движения денег по неделям или дням. В него включите:
ожидаемые поступления с указанием вероятности и даты оплаты;
закупки и обязательства перед поставщиками;
зарплату и налоги;
аренду, кредиты и регулярные сервисы;
разовые крупные платежи;
минимальный допустимый остаток на счёте.
Отдельно сравните сроки оплаты клиентов и сроки расчётов с поставщиками. Даже прибыльная сделка может временно ухудшить положение компании, если сначала нужно профинансировать производство или закупку, а деньги от клиента придут значительно позже.
Соберите таблицу контроля по периодам
Для начала достаточно еженедельного или ежемесячного сравнения нескольких показателей:
Важно фиксировать не только факт отклонения, но и момент его возникновения. Если выручка сохранилась, а валовая маржа снизилась, нужно изучать цену и себестоимость. Если маржа стабильна, но денег стало меньше, проверяйте дебиторскую задолженность, сроки платежей и разовые расходы.
Какие решения принимать по итогам
Результат анализа должен быть связан с конкретным действием, а не заканчиваться описанием показателей.
Не стоит одновременно менять цены, сокращать команду и отключать каналы продаж без понимания причин. Сначала выберите один-два наиболее существенных фактора, определите ожидаемый эффект и срок проверки результата.
Вывод
Чтобы понять, где бизнес теряет прибыль, владельцу нужно последовательно пройти четыре уровня анализа: выручка по направлениям, переменные затраты и маржинальность, постоянные расходы и точка безубыточности, затем — сроки поступлений и платежей.
Такой разбор помогает не путать разные проблемы. Снижение заказов требует работы со спросом и продажами. Низкая маржинальность — проверки цены и себестоимости. Рост постоянных расходов — пересмотра операционной модели. Кассовый разрыв — управления сроками оплат и обязательств.
Регулярная таблица показателей и календарь движения денег дают владельцу возможность увидеть отклонение до того, как оно превратится в устойчивую потерю прибыли или нехватку средств на обязательные платежи.
Источник: ruslan
Сообщество / 02
Обсуждение
Не согласны — спорьте с идеей, не с человеком.
Начните разговор с вопроса по материалу.